Как проверить кредитную историю онлайн
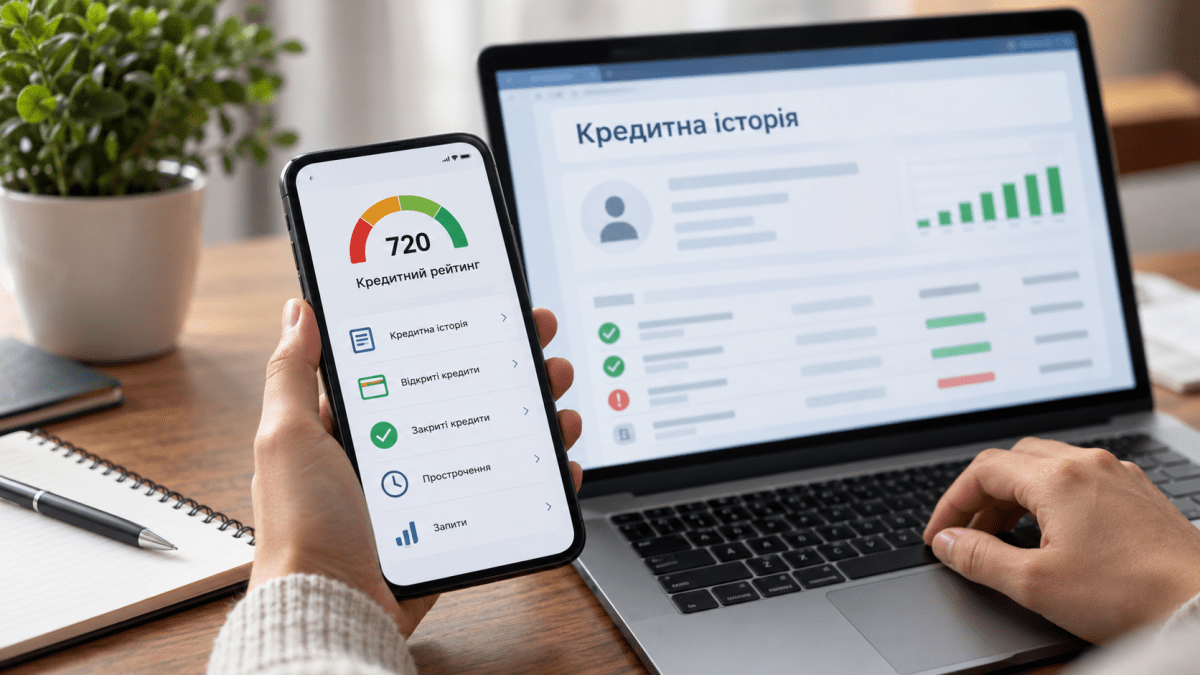
Проверить кредитную историю онлайн можно через Украинское бюро кредитных историй (УБКИ) или интернет-банкинг Приват24. Это позволяет узнать, какие кредиты отражены в отчёте, правильно ли указана задолженность и нет ли неизвестных займов. В этом материале «Днепр Оперативный» объясняет, как бесплатно получить кредитную историю, проверить кредитный рейтинг и действовать, если обнаружены ошибки.
Где проверить кредитную историю онлайн
В Украине кредитную историю можно проверить через бюро кредитных историй и отдельные банковские сервисы. Один из доступных вариантов — Украинское бюро кредитных историй.
Проверить собственные данные можно несколькими способами:
- Через сайт УБКИ. На официальном сервисе Украинского бюро кредитных историй можно ознакомиться с условиями получения отчёта.
- Через приложение «Кредитная история». УБКИ предлагает мобильный сервис для просмотра кредитной информации.
- Через Приват24. По информации ПриватБанка, соответствующий сервис доступен в интернет-банкинге и мобильном приложении в разделе кредитного рейтинга.
Актуальные инструкции по проверке можно найти в материале ПриватБанка о кредитной истории и кредитном рейтинге.
Важно учитывать, что в Украине работают разные бюро кредитных историй. Кредиторы передают сведения в те бюро, с которыми сотрудничают. Поэтому отчёт одного бюро может не содержать информацию обо всех ваших кредитах. Если определённого займа нет в отчёте, уточните в соответствующем банке или финансовой компании, куда передаются данные.
Как бесплатно получить кредитную историю
Согласно статье 13 Закона Украины «Об организации формирования и обращения кредитных историй», человек имеет право бесплатно ознакомиться со своей кредитной историей один раз в течение календарного года. Такое право также возникает в случае отказа кредитора заключить кредитный договор.
Чтобы получить отчёт онлайн через УБКИ:
- Перейдите на официальный сайт ubki.ua.
- Найдите раздел для физических лиц и выберите услугу получения кредитной истории.
- Пройдите идентификацию в соответствии с инструкциями сервиса.
- Закажите отчёт и просмотрите информацию в личном кабинете.
Если вы пользуетесь Приват24, можно также проверить доступность кредитного отчёта в разделе кредитного рейтинга. Точные названия пунктов меню могут меняться в зависимости от версии приложения.
Бесплатное получение кредитной истории не означает, что все услуги бюро предоставляются без оплаты. Повторные отчёты, мониторинг и другие дополнительные функции могут быть платными. Перед заказом проверьте условия и стоимость услуги.
Что можно узнать из кредитного отчёта
Кредитный отчёт содержит информацию о кредитных обязательствах и их исполнении. Он помогает проверить, правильно ли кредиторы передали сведения о ваших займах.
После получения отчёта обратите внимание на следующие данные:
- Открытые кредиты: все ли указанные договоры вам знакомы.
- Закрытые кредиты: правильно ли отражено погашение займов.
- Задолженность: соответствуют ли суммы информации от кредитора.
- Просрочки: нет ли ошибочных записей о несвоевременных платежах.
- Запросы к кредитной истории: какие организации просматривали информацию, если такие данные приведены в отчёте.
- Кредитный рейтинг: какое значение показывает сервис и как он его объясняет.
Кредитная история и кредитный рейтинг — разные понятия. История содержит сведения о кредитах и исполнении обязательств, а рейтинг представляет собой числовую оценку по методике конкретного сервиса.
Высокий рейтинг не гарантирует одобрения кредита. Решение также зависит от критериев конкретного кредитора и других обстоятельств, которые он вправе учитывать.
Что делать, если в кредитной истории есть ошибки
Если вы заметили неправильную сумму долга, неактуальный статус кредита или ошибочную просрочку, не оставляйте запись без внимания.
Рекомендуемый порядок действий:
- Сохраните кредитный отчёт и зафиксируйте информацию, с которой не согласны.
- Подготовьте подтверждающие документы: квитанции об оплате, справку о погашении кредита, договор или переписку с кредитором.
- Подайте в бюро письменное заявление о несогласии с соответствующими сведениями.
- Обратитесь в банк или финансовую компанию, передавшую информацию, с просьбой проверить данные.
- После рассмотрения обращения получите обновлённый отчёт и проверьте результат.
Статья 13 Закона Украины о кредитных историях предусматривает право человека обратиться в бюро с письменным заявлением в случае несогласия с информацией в своей кредитной истории, за исключением кредитного балла. Закон также определяет порядок рассмотрения такого заявления.
Подача жалобы не означает автоматического удаления записи. Необходимо установить, является ли информация недостоверной, и действовать в соответствии с предусмотренной законом процедурой.
Что делать, если обнаружили кредит, который не оформляли
Неизвестный заём в отчёте может свидетельствовать об ошибке или возможном мошенничестве. Сама по себе такая запись ещё не доказывает, что кредит оформили злоумышленники, поэтому обстоятельства необходимо выяснить.
Если вы обнаружили неизвестный кредит:
- обратитесь к кредитору письменно и попросите проверить обстоятельства оформления договора;
- запросите информацию о договоре и использованном способе идентификации заёмщика;
- подайте в бюро заявление об оспаривании соответствующей записи;
- сохраните кредитный отчёт, ответы организаций, сообщения и другие документы;
- если есть признаки использования ваших персональных данных без разрешения, обратитесь в полицию.
Если кредитор не реагирует или отказывается исправлять подтверждённую ошибку, можно обратиться в Национальный банк Украины через официальный сервис обращений граждан. Обращение к регулятору не заменяет заявление в полицию, если есть признаки уголовного правонарушения.
Не оплачивайте неизвестный долг только из-за звонков или сообщений, не выяснив обстоятельства его возникновения.
Как защитить кредитную историю от мошенничества
Проверять кредитную историю полезно не только перед подачей заявки на кредит. Это также способ своевременно заметить подозрительные записи и проверить, правильно ли отражаются ваши финансовые обязательства.
Чтобы снизить риск мошенничества:
- пользуйтесь только официальными сайтами и приложениями;
- не передавайте посторонним пароли, PIN-коды и коды подтверждения;
- не вводите банковские данные на страницах, открытых через подозрительные сообщения;
- проверяйте уведомления о новых кредитах и запросах к кредитной истории, если соответствующая услуга доступна;
- в случае потери документов или подозрения на утечку персональных данных уведомите соответствующие организации.
Некоторые бюро предлагают платные услуги мониторинга кредитной истории. Перед подключением проверьте, какие именно уведомления и дополнительные функции входят в выбранный тариф.