Как прекратить деятельность ФЛП в 2026 году: налоги, ЕСВ и отчетность
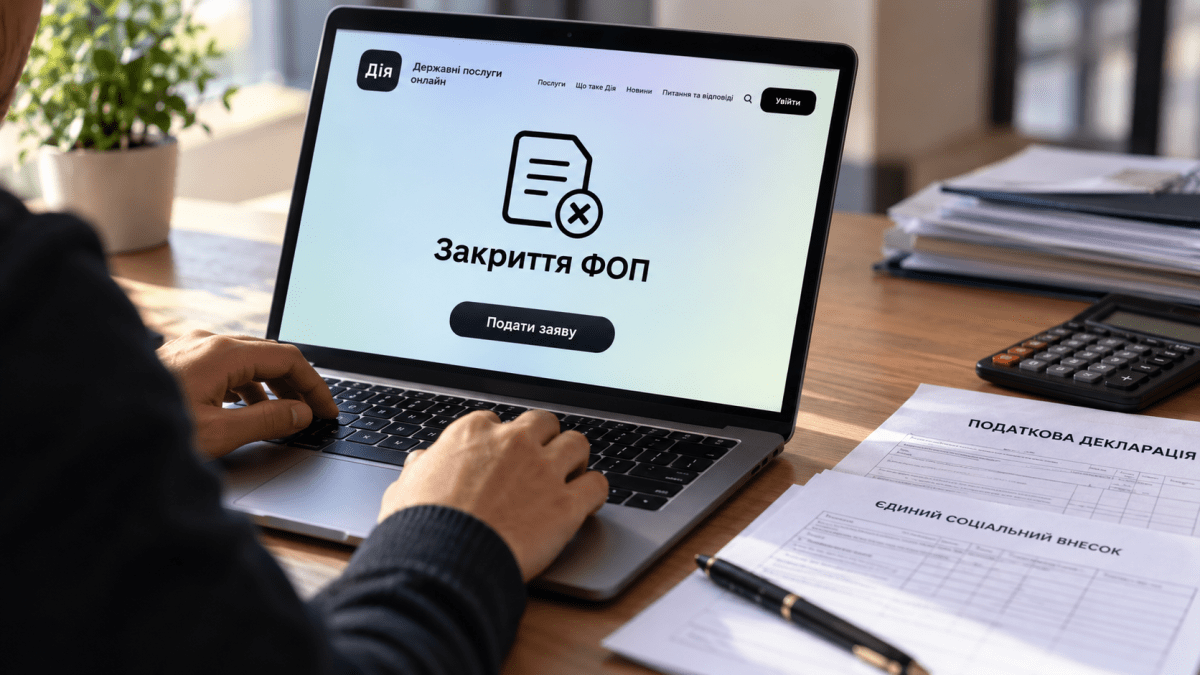
В 2026 году закрыть ФЛП в Украине можно онлайн через портал «Дія» без личного посещения государственного регистратора. Однако прекращение предпринимательской деятельности не освобождает от подачи последней декларации, уплаты налогов и ЕСВ, а также погашения задолженности. Как объясняет «Днепр Оперативный», порядок завершения деятельности зависит от системы налогообложения, наличия работников и других обстоятельств.
Как закрыть ФЛП в 2026 году через «Дію»
Для прекращения предпринимательской деятельности достаточно подать электронное заявление. Услуга бесплатная, а информация о регистрации прекращения передается в налоговую автоматически.
Чтобы закрыть ФЛП онлайн, выполните следующие действия:
- Откройте официальную услугу автоматического закрытия ФЛП на портале «Дія».
- Авторизуйтесь в кабинете гражданина.
- Проверьте сведения, которые система сформировала на основании данных Единого государственного реестра.
- Подпишите заявление электронной подписью и отправьте его.
- Проверьте статус заявления в кабинете и убедитесь, что в ЕГР внесена запись о прекращении предпринимательской деятельности.
После регистрации прекращения сведения передаются в налоговую службу. Если ФЛП был плательщиком единого налога или НДС, налоговая также проводит соответствующие процедуры исключения из реестров.
Важно: запись в ЕГР не означает, что все налоговые обязательства автоматически погашены. После закрытия необходимо подать соответствующую отчетность и провести окончательные расчеты.
Какую отчетность подать после закрытия ФЛП
Последний отчетный период определяется с учетом системы налогообложения и даты государственной регистрации прекращения. Декларацию подают по правилам, установленным Налоговым кодексом Украины.
ФЛП на едином налоге
Предприниматели первой и второй групп обычно отчитываются за год, а третьей группы — за квартал. Однако при прекращении деятельности действуют специальные правила определения последнего отчетного периода.
Согласно разъяснению Государственной налоговой службы о последней декларации ФЛП, плательщик единого налога подает декларацию за период, на который приходится дата прекращения, с указанием дохода нарастающим итогом с начала года.
При подготовке декларации необходимо:
- указать, что она подается за последний отчетный период;
- отразить доходы и налоговые обязательства;
- добавить расчет ЕСВ, если он необходим и предприниматель не освобожден от его подачи;
- при наличии соответствующих оснований заполнить другие необходимые приложения.
Срок подачи зависит от группы и применимых правил отчетности. Поэтому перед оформлением декларации проверьте требования для своей категории плательщика в налоговой службе.
ФЛП на общей системе
Предприниматель на общей системе подает декларацию об имущественном состоянии и доходах за последний отчетный период. Она охватывает период с начала года до дня прекращения деятельности в порядке, определенном налоговым законодательством.
Согласно информации портала «Дія», ликвидационную декларацию необходимо подать в течение 30 календарных дней после прекращения ФЛП.
Перед подачей проверьте действующую форму декларации, правильность расчета налогооблагаемого дохода и необходимость приложения по ЕСВ.
Отчетность можно подать онлайн через Электронный кабинет налогоплательщика. После отправки документа сохраните квитанции, подтверждающие его принятие.
Какие налоги и ЕСВ нужно уплатить
Закрытие ФЛП не аннулирует налоговые обязательства, возникшие в период предпринимательской деятельности. После прекращения необходимо определить окончательные суммы и проверить расчеты с бюджетом.
Основные платежи зависят от системы налогообложения.
- Единый налог. Для плательщиков упрощенной системы налоговые обязательства начисляются до конца месяца, в котором аннулирована регистрация плательщика единого налога. Для третьей группы применяются правила расчета налога за соответствующий отчетный период.
- НДФЛ и военный сбор. ФЛП на общей системе определяет окончательные обязательства в соответствии с налогооблагаемым предпринимательским доходом и требованиями законодательства.
- ЕСВ. Необходимо проверить обязанность по уплате взноса за последний период деятельности, порядок подачи соответствующего приложения и наличие оснований для освобождения от уплаты.
Для ФЛП на общей системе ГНС разъясняет, что декларация с приложением по ЕСВ подается в течение 20 календарных дней после окончания месяца, в котором зарегистрировано прекращение деятельности, а взнос уплачивается в течение следующих 10 календарных дней. Перед применением этих сроков необходимо проверить, распространяются ли они на конкретную ситуацию.
Подробные правила определяет Налоговый кодекс Украины, а в отношении ЕСВ — также Закон Украины № 2464-VI о сборе и учете единого взноса.
Не следует считать, что отсутствие дохода автоматически освобождает от всех платежей. Обязанность зависит от статуса плательщика, соответствующего периода и предусмотренных законом исключений.
Чем отличается закрытие ФЛП на упрощенной и общей системах
| Вопрос | Упрощенная система | Общая система |
| Последняя отчетность | Декларация плательщика единого налога | Декларация об имущественном состоянии и доходах |
| Налоги | Единый налог и другие обязательные платежи | НДФЛ, военный сбор и другие обязательные платежи |
| ЕСВ | Проверка окончательного расчета и необходимости приложения | Проверка окончательного расчета и подачи приложения |
| Срок отчетности | Зависит от группы и правил последнего отчетного периода | Применяются специальные правила прекращения деятельности |
Это общее сравнение. Если предприниматель был плательщиком НДС, имел работников, лицензии или налоговую задолженность, могут потребоваться дополнительные процедуры.
Что проверить после прекращения деятельности
Чтобы завершить процедуру без пропущенных обязательств, воспользуйтесь коротким чек-листом:
- Проверьте запись в ЕГР. Убедитесь, что государственная регистрация прекращения проведена.
- Подайте последнюю декларацию. Определите правильный отчетный период и приложите все необходимые документы.
- Проверьте расчеты с бюджетом. Выясните, остались ли долги, пеня или неуплаченные начисления.
- Завершите расчеты с работниками. Если вы были работодателем, выполните требования по увольнению, выплатам и отчетности.
- Закройте предпринимательский счет. После завершения платежей обратитесь в банк для закрытия счета ФЛП.
- Урегулируйте вопросы лицензий и РРО. Если ваша деятельность предусматривала лицензии, регистраторы расчетных операций или специальный учет, проверьте необходимость дополнительных действий.
Сохраняйте поданные декларации, квитанции об их принятии и подтверждения уплаты налогов. Прекращение ФЛП не лишает налоговые органы права проводить проверки по предусмотренным законодательством основаниям.
Можно ли повторно открыть ФЛП после закрытия
Да, после прекращения деятельности можно зарегистрировать ФЛП повторно. Для этого необходимо подать новое заявление о государственной регистрации.
При этом новая регистрация не отменяет налоговые долги и другие обязательства, оставшиеся от предыдущей деятельности. Перед повторным открытием стоит проверить состояние расчетов с бюджетом и определить, какую систему налогообложения можно применять.