Як припинити діяльність ФОП у 2026 році: податки, ЄСВ і звітність
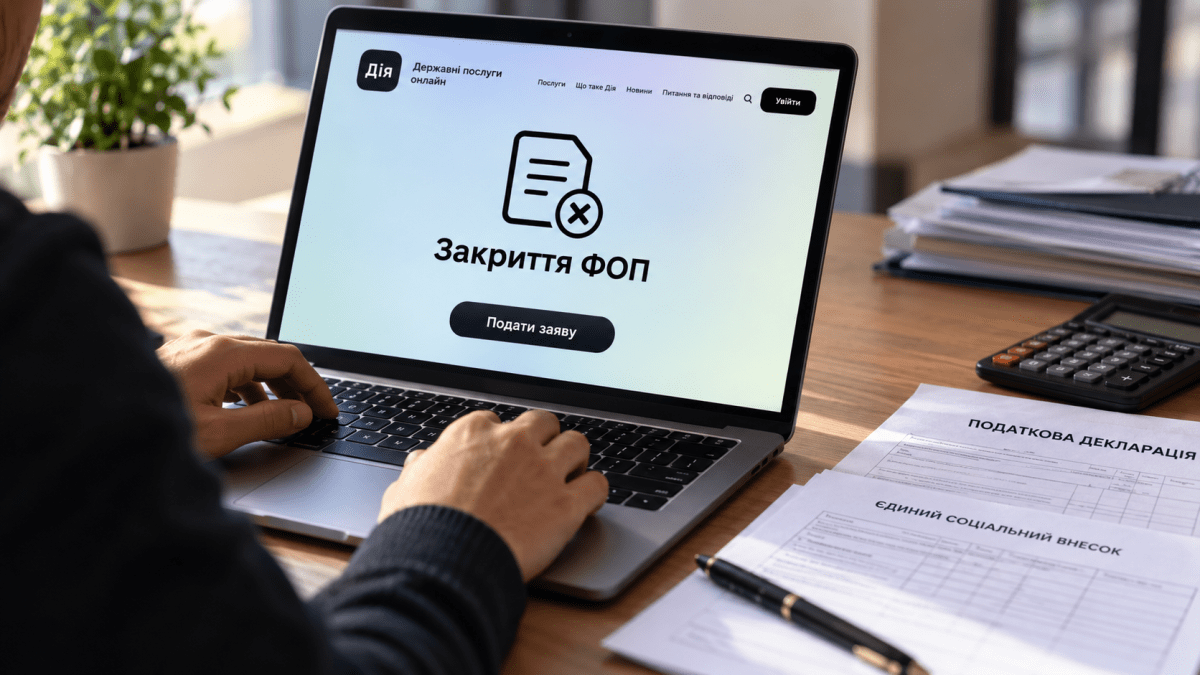
У 2026 році закрити ФОП в Україні можна онлайн через портал «Дія» без особистого відвідування державного реєстратора. Однак припинення підприємницької діяльності не звільняє від подання останньої декларації, сплати податків і ЄСВ та погашення заборгованості. Як пояснює «Дніпро Оперативний», порядок завершення діяльності залежить від системи оподаткування, наявності працівників та інших обставин.
Як закрити ФОП у 2026 році через Дію
Для припинення підприємницької діяльності достатньо подати електронну заяву. Послуга безоплатна, а інформація про реєстрацію припинення передається до податкової автоматично.
Щоб закрити ФОП онлайн, виконайте такі дії:
- Відкрийте офіційну послугу автоматичного закриття ФОП на порталі «Дія».
- Авторизуйтеся в кабінеті громадянина.
- Перевірте відомості, які система сформувала на підставі даних Єдиного державного реєстру.
- Підпишіть заяву електронним підписом і надішліть її.
- Перевірте статус заяви в кабінеті та переконайтеся, що до ЄДР внесено запис про припинення підприємницької діяльності.
Після реєстрації припинення відомості передаються до податкової служби. Якщо ФОП був платником єдиного податку або ПДВ, податкова також проводить відповідні процедури виключення з реєстрів.
Важливо: запис у ЄДР не означає, що всі податкові зобов’язання автоматично погашені. Після закриття потрібно подати належну звітність і провести остаточні розрахунки.
Яку звітність подати після закриття ФОП
Останній звітний період визначається з урахуванням системи оподаткування та дати державної реєстрації припинення. Декларацію подають за правилами, установленими Податковим кодексом України.
ФОП на єдиному податку
Підприємці першої та другої груп зазвичай звітують за рік, а третьої групи — за квартал. Проте під час припинення діяльності діють спеціальні правила визначення останнього звітного періоду.
Відповідно до роз’яснення Державної податкової служби щодо останньої декларації ФОП, платник єдиного податку подає декларацію за період, на який припадає дата припинення, із зазначенням доходу наростаючим підсумком від початку року.
Під час підготовки декларації потрібно:
- зазначити, що вона подається за останній звітний період;
- відобразити доходи та податкові зобов’язання;
- додати розрахунок ЄСВ, якщо він потрібен і підприємець не звільнений від його подання;
- за наявності відповідних підстав заповнити інші необхідні додатки.
Строк подання залежить від групи та застосовних правил звітності. Тому перед оформленням декларації перевірте вимоги до своєї категорії платника в ДПС.
ФОП на загальній системі
Підприємець на загальній системі подає декларацію про майновий стан і доходи за останній звітний період. Вона охоплює період від початку року до дня припинення діяльності в порядку, визначеному податковим законодавством.
За інформацією порталу «Дія», ліквідаційну декларацію потрібно подати протягом 30 календарних днів після припинення ФОП.
Перед поданням перевірте чинну форму декларації, правильність обчислення оподатковуваного доходу та необхідність додатка з ЄСВ.
Звітність можна подати онлайн через Електронний кабінет платника податків. Після відправлення документа збережіть квитанції, які підтверджують його прийняття.
Які податки та ЄСВ потрібно сплатити
Закриття ФОП не анулює податкові зобов’язання, що виникли під час підприємницької діяльності. Після припинення потрібно визначити остаточні суми та перевірити розрахунки з бюджетом.
Основні платежі залежать від системи оподаткування.
- Єдиний податок. Для платників спрощеної системи податкові зобов’язання нараховуються до кінця місяця, у якому анульовано реєстрацію платника єдиного податку. Для третьої групи застосовуються правила розрахунку податку за відповідний звітний період.
- ПДФО та військовий збір. ФОП на загальній системі визначає остаточні зобов’язання відповідно до оподатковуваного підприємницького доходу та вимог законодавства.
- ЄСВ. Потрібно перевірити обов’язок зі сплати внеску за останній період діяльності, порядок подання відповідного додатка та наявність підстав для звільнення від сплати.
Для ФОП на загальній системі ДПС роз’яснює, що декларація з додатком щодо ЄСВ подається протягом 20 календарних днів після завершення місяця, у якому зареєстровано припинення діяльності, а внесок сплачується протягом наступних 10 календарних днів. Перед застосуванням цих строків необхідно перевірити, чи поширюються вони на конкретну ситуацію.
Детальні правила визначає Податковий кодекс України, а щодо ЄСВ — також Закон України № 2464-VI про збір та облік єдиного внеску.
Не варто вважати, що відсутність доходу автоматично звільняє від усіх платежів. Обов’язок залежить від статусу платника, відповідного періоду та передбачених законом винятків.
Чим відрізняється закриття ФОП на спрощеній і загальній системах
| Питання | Спрощена система | Загальна система |
| Остання звітність | Декларація платника єдиного податку | Декларація про майновий стан і доходи |
| Податки | Єдиний податок та інші належні платежі | ПДФО, військовий збір та інші належні платежі |
| ЄСВ | Перевірка остаточного розрахунку й необхідності додатка | Перевірка остаточного розрахунку та подання додатка |
| Строк звітності | Залежить від групи й правил останнього звітного періоду | Застосовуються спеціальні правила для припинення діяльності |
Це загальне порівняння. Якщо підприємець був платником ПДВ, мав працівників, ліцензії або податкову заборгованість, можуть знадобитися додаткові процедури.
Що перевірити після припинення діяльності
Щоб завершити процедуру без пропущених зобов’язань, пройдіть короткий чекліст:
- Перевірте запис у ЄДР. Переконайтеся, що державну реєстрацію припинення проведено.
- Подайте останню декларацію. Визначте правильний звітний період і додайте всі необхідні документи.
- Перевірте розрахунки з бюджетом. З’ясуйте, чи залишилися борги, пеня або несплачені нарахування.
- Завершіть розрахунки з працівниками. Якщо ви були роботодавцем, виконайте вимоги щодо звільнення, виплат і звітності.
- Закрийте підприємницький рахунок. Після завершення платежів зверніться до банку щодо припинення обслуговування рахунку ФОП.
- Врегулюйте питання ліцензій та РРО. Якщо ваша діяльність передбачала ліцензії, реєстратори розрахункових операцій або спеціальний облік, перевірте необхідність додаткових дій.
Зберігайте подані декларації, квитанції про їх прийняття та підтвердження сплати податків. Припинення ФОП не позбавляє податкові органи права проводити передбачені законодавством перевірки за відповідних підстав.
Чи можна повторно відкрити ФОП після закриття
Так, після припинення діяльності можна зареєструвати ФОП повторно. Для цього потрібно подати нову заяву про державну реєстрацію.
Водночас нова реєстрація не скасовує податкових боргів та інших зобов’язань, що залишилися від попередньої діяльності. Перед повторним відкриттям варто перевірити стан розрахунків із бюджетом і визначити, яку систему оподаткування можна застосувати.